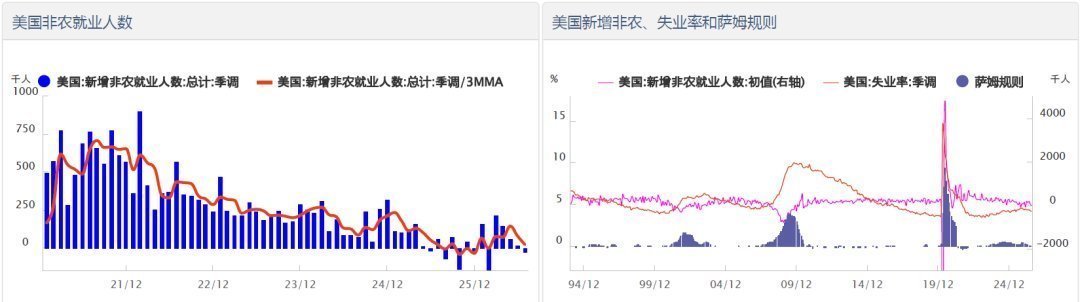
美国通胀数据刚出炉,7月CPI同比仍高达3.4%,核心CPI也温和回落至2.5%,但距离2%目标依然遥远。美联储本应继续紧缩,可就业市场却连续走软,9月加息概率跌至29%,政策天平开始摇摆。
就业疲软与通胀韧性同时出现,让美联储陷入罕见的政策矛盾。6月核心PCE仍达3.3%,而美国国债总额逼近40万亿美元,长端收益率持续攀升,30年期美债已升至近20年高位,市场格外谨慎。
CME数据显示,市场定价9月加息概率仅约29%,按兵不动概率升至71%。这份看似“偏向观望”的定价,并未真正缓解压力,因为美债收益率飙升与美元指数走升,已给金融环境带来新的紧缩效应。
30年期美债收益率一度升至5.28%,创2007年以来新高。这不是经济强劲的信号,而是市场对美联储信誉的投票。贵金属和有色板块随之波动,不少资金选择“利多出尽”后纷纷离场,行业避险情绪升温。
通胀连续五年高于2%目标,能源价格同比仍高达14.4%,汽油环比下跌2.9%只是小幅缓解。普通家庭仍要承受高房租、高物价压力,若美联储继续按兵不动,购买力或被进一步侵蚀,生活成本难降。
从数据和政策空间看,美联储年内真正加息落地的概率其实有限,就业走弱、政治阻力、财政压力多重约束并存。但为了捍卫抗通胀信誉,不排除被迫加息的可能,这正是当前市场的最大不确定性。
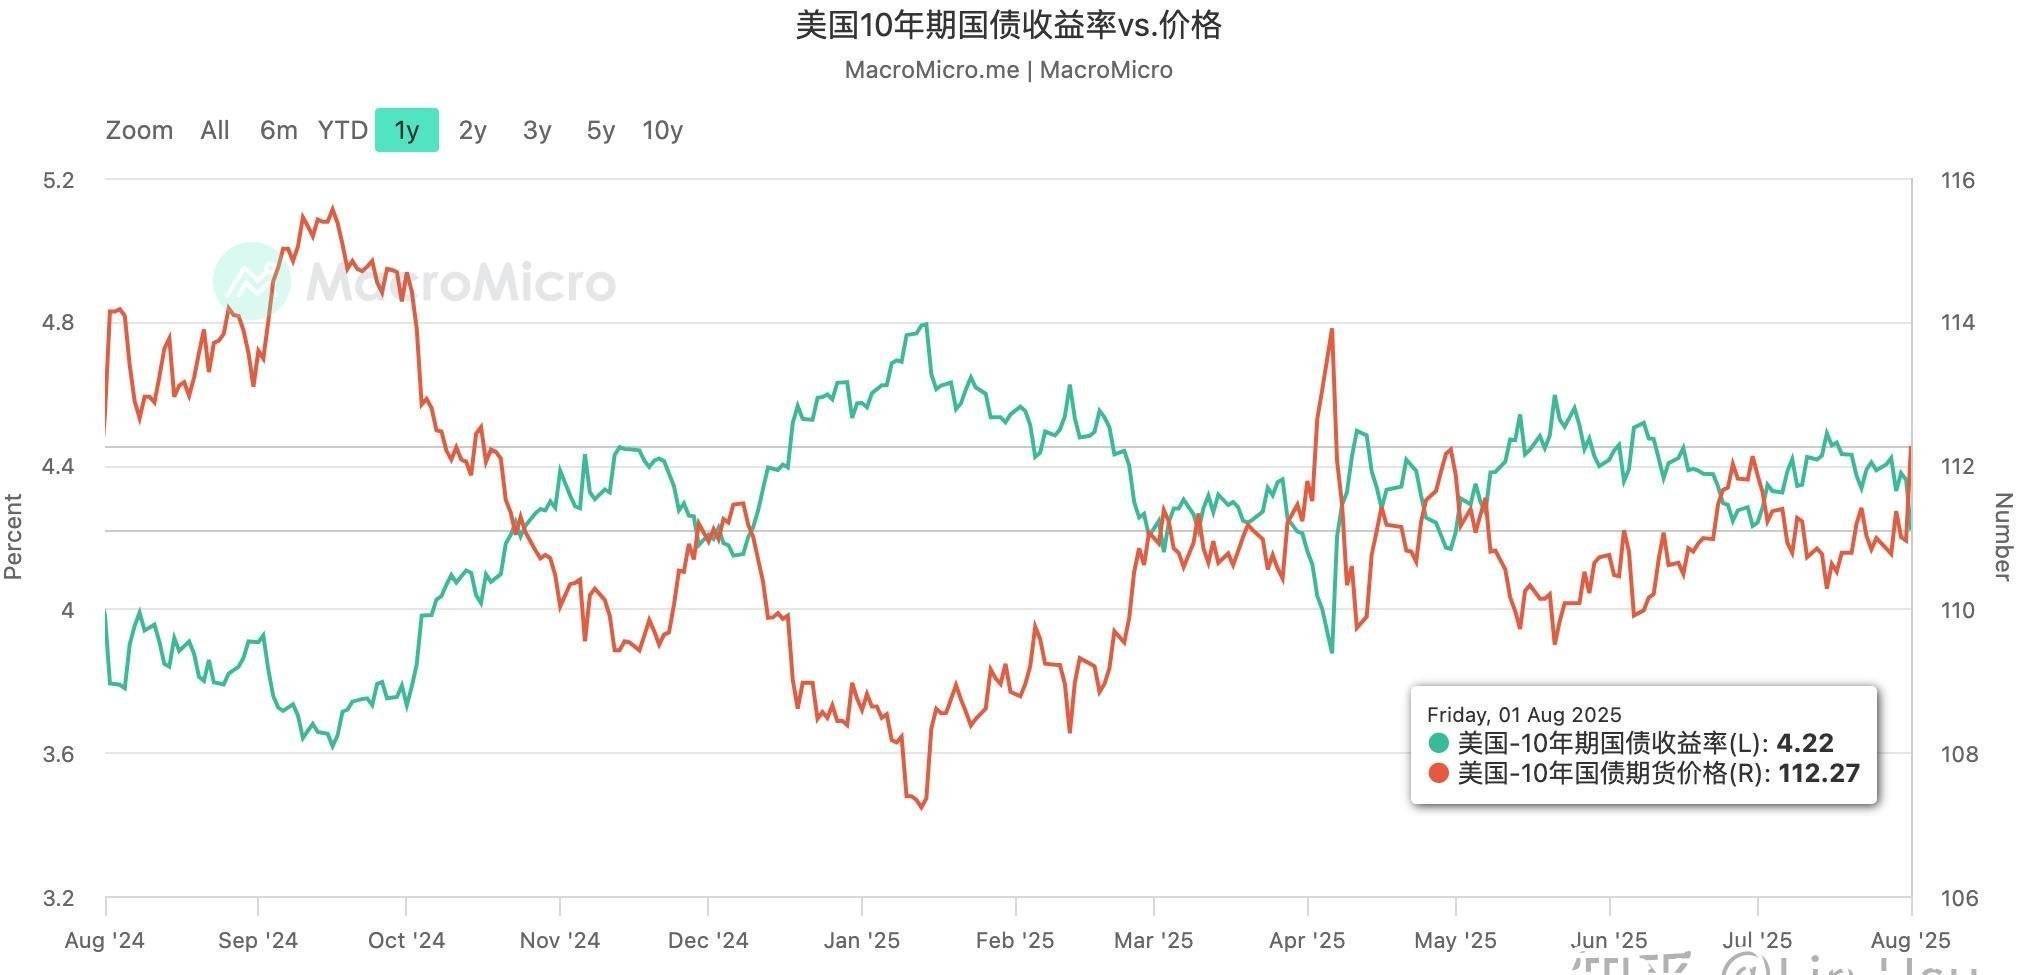
若美联储选择加息,美债市场可能进一步承压,长端利率继续冲高将抬升企业融资成本,甚至加剧财政付息负担。若选择观望,则通胀黏性可能反扑,信誉受损的代价同样高昂,政策空间已被压缩得很窄。
普通投资者不必过度押注单一方向,可留意后续通胀数据和就业报告作为参考。黄金、有色等板块受预期摇摆影响较大,短线波动难免;美债收益率走势则能更直接反映市场对政策信誉的评估。
回到本轮的CPI读数,整体回落主要靠能源降价贡献,核心通胀仍显黏性。若后续能源价格反弹或服务业价格走强,通胀压力可能再度升温,美联储的观望窗口或许比市场预期的更窄。
三重压力之下,美联储9月无论加息与否,都难言万全。市场最关心的已不是单次行动,而是政策信誉如何修复。对投资者而言,保持流动性和分散配置,或许是应对这场困局的稳健策略。
兴泊证券提示:文章来自网络,不代表本站观点。